
Проект нового автомобильного производства в России выходит на NPV около +7,6 млрд ₽ и IRR 15,4% только при одновременном выполнении трёх условий: годовая мощность 300–400 тысяч машин, локализация на уровне примерно 77%+ и валовая маржа около 24%+. Об этом говорится в отраслевой модели создания автомобильной компании в России. Стоит нарушить любой из порогов, и тот же проект уходит в минус.
Так устроена безубыточность практически любого проекта: это набор условий, которые должны держаться одновременно. Автомобильный пример просто показывает это нагляднее остальных.
В большинстве компаний всё происходит иначе. Точку безубыточности считают один раз, чтобы согласовать бюджет. Потом проект переезжает в таск-трекер и начинает жить отдельной жизнью: задачи закрываются, спринты сменяют друг друга, а связь между выполненной работой и возвратом вложенных денег постепенно теряется. Через полгода никто уже не может быстро ответить, сколько клиентов, сделок или месяцев осталось до нуля.
Дальше — четыре способа посчитать безубыточность конкретной инициативы, разбор на реальных цифрах, отраслевые пороги как ориентир и то, как превратить расчёт в рабочий регламент решений по портфелю.
Почему у проекта не одна точка безубыточности, а четыре
Четыре вида точки безубыточности
Путаница начинается с того, что термин «точка безубыточности» (break-even point) в проектной работе отвечает сразу на четыре разных вопроса, и их регулярно смешивают.
Первая величина — объёмная безубыточность: сколько единиц продукта, клиентов или сделок нужно, чтобы маржинальный доход покрыл постоянные затраты периода. Это классический расчёт, который считают в штуках.
Вторая — ценовая безубыточность: при какой цене проект выходит в ноль при заданном объёме продаж. Здесь показателен пример из добывающей отрасли. В материалах Capital Markets Day 2025 одного из глобальных мейджоров точка безубыточности проекта определена как цена нефти, при которой NPV на FID-forward basis равен нулю, а средний уровень по новым проектам заявлен на отметке $35 за баррель. Для нефтяной компании безубыточность измеряется не количеством баррелей, а ценой, при которой проект перестаёт быть убыточным.
Третья величина — временная безубыточность, или срок окупаемости: момент, когда накопленный денежный поток проекта пересекает ноль.
Четвёртая — дисконтированная безубыточность: тот же расчёт, но с поправкой на стоимость денег во времени. В 2026 году это уже не академическая тонкость, к ней вернёмся отдельно.
Практики регулярно путают точку безубыточности со сроком окупаемости (payback period), хотя это разные метрики. Точка безубыточности отвечает на вопрос «при каком объёме или цене выручка равна затратам», срок окупаемости — «через сколько месяцев вернутся вложения». При согласовании инициативы нужно явно указывать, какую именно из четырёх величин вы считаете. Иначе сравнение проектов между собой превращается в сравнение несопоставимых чисел.
| Что считаем | На какой вопрос отвечает | В чём измеряется | Когда применять |
|---|---|---|---|
| Объёмная безубыточность | Сколько единиц/клиентов нужно, чтобы покрыть затраты | Штуки, клиенты, сделки | Продуктовые и сервисные инициативы с понятной ценой за единицу |
| Ценовая безубыточность | При какой цене проект не убыточен | Цена за единицу | Сырьевые и капиталоёмкие проекты, где объём задан заранее |
| Временная безубыточность (payback) | Когда вернутся вложенные деньги | Месяцы, годы | Любой проект со стартовыми инвестициями |
| Дисконтированная безубыточность | Когда вложения окупятся с учётом стоимости денег | Месяцы, годы, скорректированные на ставку | Длинные инициативы, высокая ставка дисконтирования |
После того как проект прошёл порог безубыточности, встаёт следующий вопрос: насколько он эффективен, а не просто не убыточен. Это уже территория рентабельности, и мы подробно разбирали расчёт в материале про то, как понять, что проект работает в плюс.
Из чего собирается знаменатель: затраты, которые обычно забывают
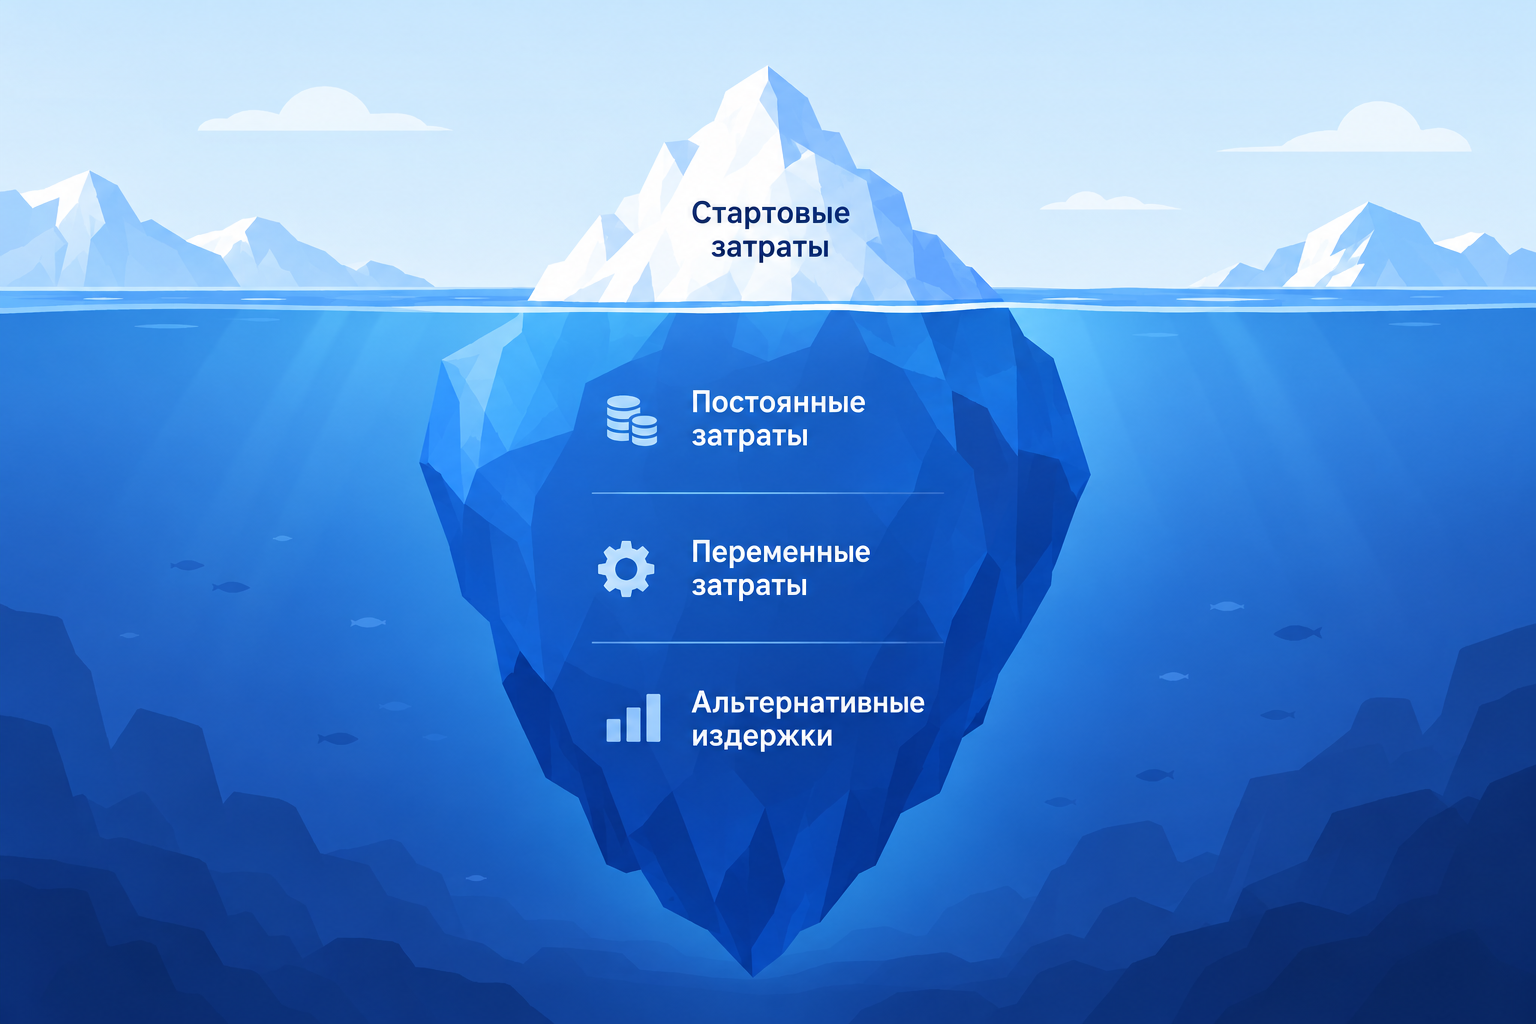
Формула точки безубыточности простая. Ошибки рождаются не в числителе и не в делении, а в неполном списке затрат, который в неё подставляют.
Затраты проекта делятся на три слоя. Стартовые — разработка, закупка, обучение команды, миграция данных; всё, что потрачено до запуска и больше не повторяется. Постоянные операционные — поддержка, лицензии, инфраструктура, доля фонда оплаты труда выделенной команды; расходы, которые идут каждый месяц независимо от объёма продаж. Переменные — расходы на единицу: эквайринг, логистика, себестоимость оказания услуги, поддержка конкретного клиента.
Главная ловушка — внутренние проекты. Там «своя команда вроде бесплатная», потому что зарплата идёт по общему штатному расписанию, а не отдельной строкой в смете проекта. Но часы разработчиков, аналитиков и менеджера проекта и есть основной элемент постоянных затрат такой инициативы. Пока фактически потраченные часы не переведены в деньги через стоимость часа роли, знаменатель формулы занижен, а точка безубыточности выглядит ближе, чем есть на самом деле. Без этого перевода весь дальнейший расчёт опирается на заниженные цифры; ниже этот шаг упоминается ещё дважды: в кейсах и в разделе про связку с задачами.
Сюда же добавляются альтернативные издержки: команда, занятая инициативой А, физически не делает инициативу Б. Эта оговорка напрямую выводит на тему портфеля.
Расходы продолжаются и после запуска. Проект закрыт в таск-трекере, но не перестаёт стоить денег: сопровождение, обновления, поддержка клиентов переходят в постоянную часть затрат и сдвигают точку безубыточности вправо, иногда на месяцы.
Из практики проектных офисов: смету выгоднее держать не в отдельной excel-таблице, а рядом с задачами, из которых она складывается. Как только финансовая модель живёт отдельно от трекера, кто-то обязательно забывает обновить одну из сторон. Расхождение вскрывается уже на сдаче отчёта.
Пять шагов расчёта на конкретных цифрах
Пять шагов расчёта точки безубыточности
Срок возврата вложений по сценариям, месяцев
Расчёт укладывается в пять шагов, если заранее решить, какую из четырёх величин вы считаете. Базовые формулы выглядят так:
Маржинальный доход на единицу = Цена − Переменные затраты на единицу
Точка безубыточности в единицах = Постоянные затраты периода ÷ Маржинальный доход на единицу
Точка безубыточности в деньгах = Постоянные затраты ÷ Коэффициент маржинального дохода
Срок возврата стартовых вложений (мес.) = Стартовые затраты ÷ (Месячный маржинальный доход − Постоянные затраты месяца)
Дальше — сквозной пример. Продуктовая команда запускает платный модуль для существующей базы клиентов. Стартовые затраты 4,8 млн ₽: шесть человек, четыре месяца работы, часы переведены в деньги по стоимости роли. После запуска постоянные затраты 180 000 ₽ в месяц: поддержка, инфраструктура, доля ФОТ. Цена подписки 12 000 ₽ в месяц с клиента, переменные затраты на клиента 3 600 ₽. Маржинальный доход на клиента: 12 000 − 3 600 = 8 400 ₽.
Шаг 1. Определить маржинальный доход. Он уже посчитан: 8 400 ₽ на клиента в месяц. Это основа для всех последующих расчётов.
Шаг 2. Найти операционную безубыточность. 180 000 ÷ 8 400 ≈ 22 клиента. До этого порога проект сжигает деньги каждый месяц, даже если продажи идут.
Шаг 3. Рассчитать срок возврата стартовых вложений. При 40 клиентах: 40 × 8 400 − 180 000 = 156 000 ₽ в месяц, значит 4 800 000 ÷ 156 000 ≈ 31 месяц. При 30 клиентах картина меняется резко: 30 × 8 400 − 180 000 = 72 000 ₽ в месяц, 4 800 000 ÷ 72 000 ≈ 67 месяцев, то есть почти 5,5 лет. Формально проект уже прошёл операционную безубыточность (30 клиентов больше 22), но экономически он нежизнеспособен в текущем виде: возврат инвестиций растягивается на срок, за который продукт с высокой вероятностью устареет.
Шаг 4. Проверить чувствительность к цене. Снижение цены на 10%, с 12 000 до 10 800 ₽, уменьшает маржинальный доход до 7 200 ₽ и поднимает операционный порог до 180 000 ÷ 7 200 = 25 клиентов. При тех же 40 клиентах месячный поток падает до 108 000 ₽, а срок возврата растягивается с 31 до 44 месяцев. Десятипроцентная скидка в прайсе обходится проекту почти годом дополнительного ожидания.
Шаг 5. Сделать поправку на стоимость денег. Если заложить в модель двузначную ставку дисконтирования, номинальный денежный поток «худеет» с каждым месяцем сильнее, и дисконтированный срок окупаемости оказывается заметно длиннее номинального. В текущей макрорамке такая ставка — реалистичный сценарий, подробнее об этом ниже. Точную цифру имеет смысл считать индивидуально под ставку капитала компании, но направление сдвига одно: в сторону увеличения срока. Здесь же полезно учитывать временной резерв (float) по задачам: если критический путь проекта удлиняется, вместе с ним удлиняется и дисконтированный срок окупаемости.
| Сценарий | Клиентов | Денежный поток в месяц | Месяцев до возврата | Вывод для портфеля |
|---|---|---|---|---|
| Пессимистичный | 30 | 72 000 ₽ | ≈ 67 | Формально прибылен, фактически заморожен |
| Базовый | 40 | 156 000 ₽ | ≈ 31 | Приемлемо, но горизонт длинный |
| Оптимистичный | 60 | 324 000 ₽ | ≈ 15 | Кандидат на ускорение и переброску ресурсов |
Решение по проекту принимают не по самой точке, а по расстоянию между текущим фактом и порогом. 25 клиентов при пороге в 22 — узкий коридор, запаса прочности в нём нет.
Проект с лучшей окупаемостью может быть худшим выбором для портфеля
Допустим, у вас три инициативы. Одна окупается за 8 месяцев, вторая за 14, третья за 30. Какую запускать первой? Интуитивный ответ — ту, что окупится быстрее.
Но в работе Managing innovation portfolios: From project selection to portfolio design авторы показывают: опора на универсальные финансовые метрики (NPV, ROI, время до точки безубыточности) ведёт к субоптимальному портфелю — он выглядит эффективным в таблице и проигрывает стратегически. Нужен анализ структуры портфеля в целом: баланс по риску, радикальности и срокам. Отчёт PMI Winning Through Project Portfolio Management подтверждает ту же мысль с другой стороны: решения по портфелю должны опираться на формализованные оценки риска, возврата и приоритизации, а не на интуитивную привлекательность инициативы. Оба источника сходятся в том, что ранжирование по одной метрике создаёт иллюзию объективности.
McKinsey в материале Making better decisions предлагает другой инструмент: считать не точку выхода в ноль, а вероятность её достижения (probability to break even). Такое ранжирование учитывает не только срок, но и неопределённость вокруг него, и помогает решать, какие инициативы ускорять, а какие отклонять.
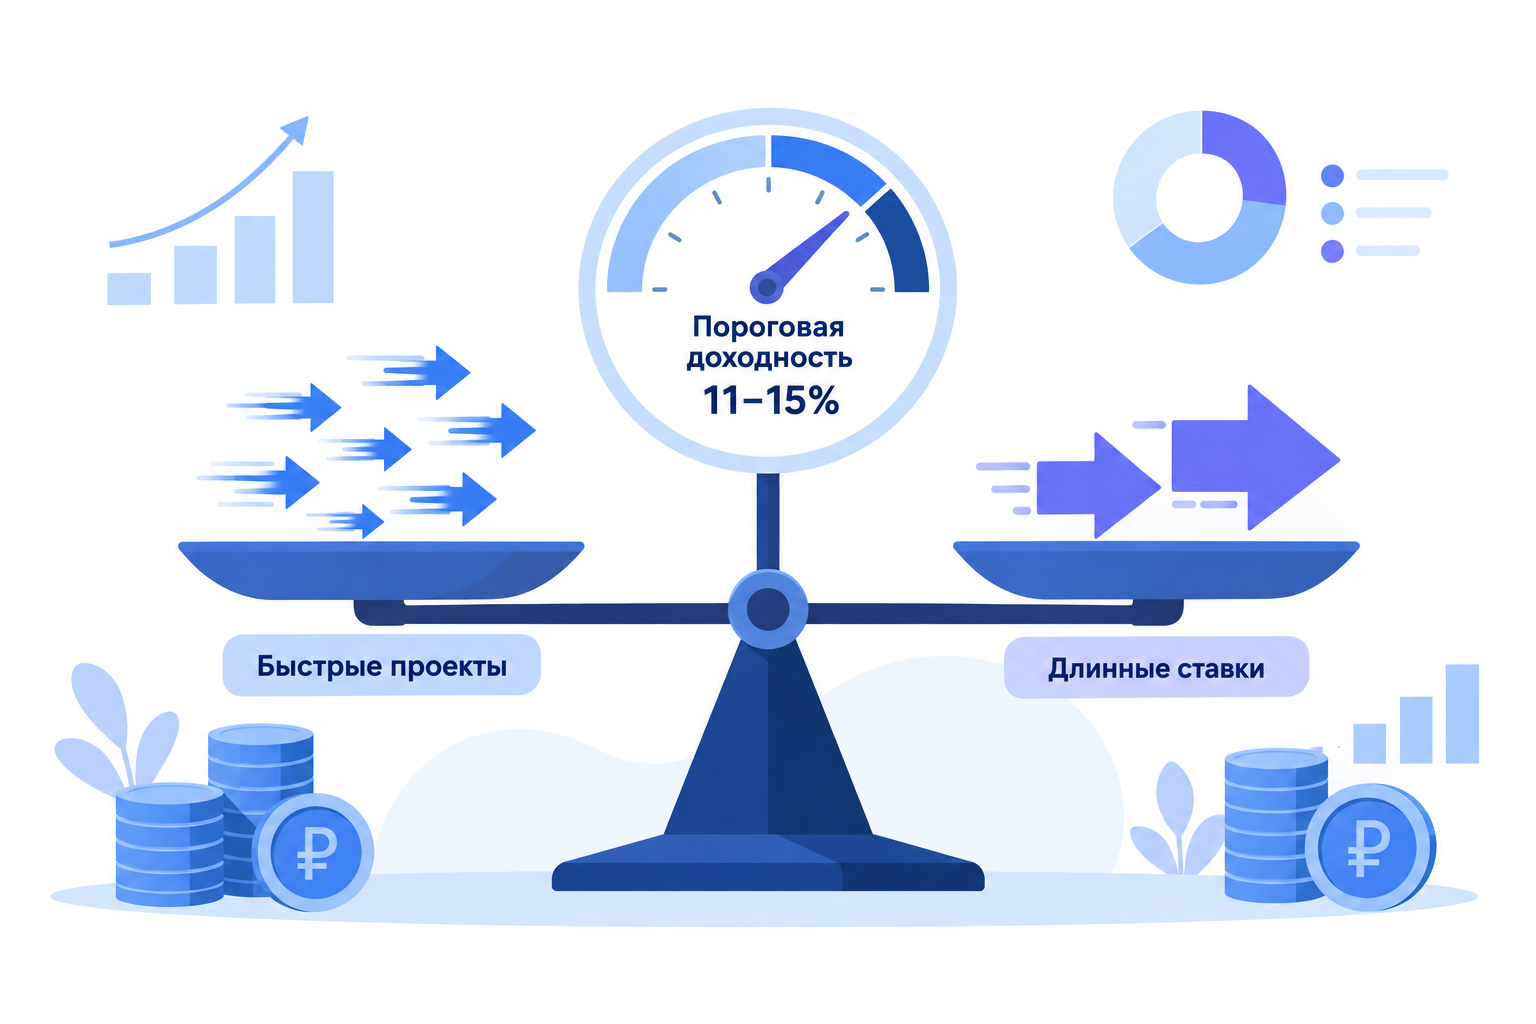
Сам факт прохождения точки безубыточности ещё не гарантирует места в портфеле. В той же презентации Capital Markets Day 2025 инвестиционные решения дополнительно фильтруются через пороговую доходность (hurdle rate IRR на уровне 11–15%). Проект может окупиться за год и не пройти отбор, если его доходность ниже планки, которую компания требует от капитала.
Если собирать портфель по принципу «сначала самые быстро окупаемые», через два-три цикла отбора в нём не остаётся ни одной инициативы с длинным горизонтом. Компания постепенно теряет способность расти, потому что ресурсы уходят в быстрые, но потолочные проекты. Рабочая рамка выглядит иначе: доля бюджета на длинные ставки фиксируется заранее, а точка безубыточности используется как фильтр внутри каждой корзины рисков, а не как общий рейтинг. Критериям такого отбора мы посвятили отдельный разбор методов приоритизации.
Кейсы: как считают ROI и срок окупаемости на практике
Credit Saison после внедрения корпоративного ИИ-сервиса зафиксировала 954% ROI и экономию 14 часов на сотрудника в месяц, около 169 часов в год на человека. Для портфельного решения это значит: инициатива с таким эффектом по времени ранжируется выше других, но только после того, как часы переведены в деньги через стоимость часа конкретной роли. Без этого перевода 954% остаются красивым числом без связи с бюджетом.
Исследование Forrester Total Economic Impact of Microsoft Teams показывает совокупную экономию времени за три года в размере $6,9 млн и прямо объясняет логику безубыточности: это момент, когда чистая выгода сравнивается с первоначальными затратами. Формат TEI работает как шаблон для внутренних инициатив, где нет прямой выручки и эффект приходится считать через экономию.
Компания из сектора связи при внедрении ИИ-контроля качества вышла на безубыточность за один месяц, причём ROI считали сразу по трём метрикам: сокращение времени инспекции, снижение доли пропущенных дефектов и изменение потребности в операторах. Короткий срок возврата здесь высвобождает бюджет для следующей инициативы, и это аргумент в пользу очереди коротких пилотов вместо одного большого запуска с долгим горизонтом.
Все три кейса объединяет одно: эффект сначала измерили в часах и дефектах, и только потом перевели в деньги. Для этого нужны фактические данные по задачам, собранные по ходу проекта. Экспертные оценки задним числом здесь не работают.
Когда безубыточность — это не точка, а коридор пороговых условий
В капиталоёмких отраслях безубыточность формулируют как набор условий, которые должны выполняться одновременно. Этот подход полезно переносить и на обычные корпоративные инициативы.
Вернёмся к примеру из начала статьи: автопроект достигает целевых показателей только на пересечении трёх параметров, и выпадение любого из них меняет расчёт кардинально. Похожая логика работает в нефтяной отрасли. По оценке Carnegie Endowment в обзоре A Tight Spot: Challenges Facing the Russian Oil Sector Through 2035, порог экономической целесообразности развития зрелых месторождений в России находится на уровне $27–30 за баррель FOB, при такой цене у компаний остаётся около $18–19 за баррель после налогов. Себестоимость поддержания добычи на уже освоенной базе держится ниже $25 за баррель, а новые проекты для роста добычи требуют затрат выше $35–40 за баррель. Это разные точки безубыточности для разных задач: поддержание, рост, развитие. Смешивать их в одну цифру бессмысленно.
За каждым таким условием стоит риск его невыполнения: конверсия может не дотянуть до плана, команда может недоукомплектоваться, цена на сырьё может уйти ниже расчётной. Удобнее фиксировать эти условия не в презентации для совета директоров, а в реестре рисков проекта, откуда они превращаются в задачи с ответственными и сроками проверки.
Перенос на корпоративную практику выглядит просто. Вместо расплывчатого «проект окупается за 18 месяцев» формулировка превращается в «проект окупается за 18 месяцев при условии: конверсия не ниже X%, отток не выше Y%, команда не меньше Z человек». Каждое условие становится контролируемым показателем с ответственным, а дальше разбивается на задачи — здесь помогает обычная декомпозиция задач, только отправная точка для неё — финансовое условие, а не функциональность продукта.
В руководствах по сценарному планированию портфеля 2026 года сценарии сравнивают по взвешенным критериям (стратегическое соответствие, влияние на бюджет, скорость создания ценности, устойчивость к шокам), а не по одной финансовой метрике. Это та же идея коридора условий, применённая не к одному проекту, а к портфелю целиком.
Почему в 2026 году расчёт в номинальных рублях может ввести в заблуждение
Макрорамка 2026 года удлиняет путь к безубыточности и поднимает требуемую доходность. Расчёт без дисконтирования в этих условиях завышает привлекательность почти любой инициативы.
Банк России в «Основных направлениях денежно-кредитной политики на 2026–2028 годы».pdf) закладывает рост ВВП в диапазоне 0,5–1,5% на 2026 год. Слабый спрос напрямую означает более медленный набор клиентской базы или объёма продаж, то есть сдвиг даты выхода в ноль вправо, даже если внутри проекта ничего не изменилось.
Там же приводятся оценки безубыточной инфляции по ОФЗ-ИН на первую половину октября 2025 года: 4,7% для коротких сроков и 7,0–7,1% для длинных. Эти цифры задают рыночную нижнюю границу требуемой доходности для новой инициативы. Ориентир надёжнее, чем интуитивное решение на совещании.
Независимые аналитики Re:Russia указывают, что устойчивость федерального бюджета в 2026 году требует высоких цен на нефть, при этом накопленный дефицит первого квартала составлял порядка 550 млрд ₽. Для бизнеса вывод простой: «точка безубыточности» бюджета и точка безубыточности компании находятся на разных уровнях. Если модель проекта опирается на государственные меры поддержки, стоит учитывать, что сама эта опора находится под давлением.
Практический шаг: закладывать в модель ставку дисконтирования, считать дисконтированный срок окупаемости параллельно с номинальным и пересматривать модель раз в квартал, а не один раз на старте проекта. Для мониторинга отклонений по стоимости между контрольными точками полезен индекс здоровья проекта, который объединяет несколько метрик в одну картину.
Как привязать расчёт к задачам и статусам проектов
Точка безубыточности остаётся презентационной цифрой, пока три её элемента (трудозатраты, прогресс и статус инициативы) не находятся в одной системе. Вот как выстроить этот контур.
Первый элемент — собрать проекты в портфель. В Shtab проекты объединяются в портфель через связи: по каждому проекту сразу видны название, ответственный, сроки, статус и прогресс, без перехода в каждый проект отдельно. Проекты при этом остаются самостоятельными: у каждого свои статусы, этапы, группы и метки. Портфель связывает их для контроля и общего прогресса, а не склеивает в один проект (документация: портфель проектов).
Второй элемент — прогресс и веса. Прогресс проекта рассчитывается автоматически по доле завершённых карточек: 5 закрытых задач из 10 дают 50%. Прогресс портфеля — сводный показатель по связанным проектам, причём каждому проекту можно задать вес, отражающий его вклад. Пример из документации: проект с весом 60% выполнен полностью, проект с весом 40% выполнен наполовину, общий прогресс 80%. Важная оговорка: прогресс по карточкам показывает выполнение работ, а не возврат вложений. Финансовую часть расчёта пользователь ведёт сам, и для этого удобно вести доходы и расходы по каждому проекту в привязке к задачам.
Третий элемент — пороговые условия как цели. Те самые условия безубыточности (объём, цена, конверсия) оформляются как цели, которые можно связывать с проектами и карточками, а связь при необходимости разрывается (документация: цели). Условия из финансовой модели превращаются в цели с измеримыми ключевыми результатами.
Четвёртый элемент — трудозатраты в деньгах, тот самый перевод часов в стоимость роли. Фактические часы по задачам становятся исходником для сметы, а ставку часа можно взять из раздела справки о расчёте зарплаты.
Пятый элемент — Shtab AI как ассистент. Он помогает сформулировать измеримую цель и ключевые результаты, а в чате — найти ответ по данным рабочего пространства, например понять текущее состояние проекта (примеры запросов к Shtab AI). Финансовый расчёт безубыточности остаётся задачей пользователя: система даёт данные о прогрессе и трудозатратах, а не готовый финансовый дашборд.
Для контроля сроков и загрузки по нескольким проектам одновременно полезно портфельное представление, где видно, какие инициативы отстают и где команда перегружена.
Регламент решений: кто и когда признаёт, что инициатива не дойдёт до нуля
Ценность расчёта проявляется в момент отказа от проекта, а не в момент его согласования. Поэтому нужен заранее описанный порядок пересмотра.
На каждой контрольной точке возможны четыре решения: продолжать по плану, ускорять с переброской ресурсов с других инициатив, закрыть, заморозить и вернуться при изменении условия X. Последний вариант чаще остальных отсутствует в регламенте, хотя именно он позволяет не терять уже вложенные ресурсы и не тратить новые.
Триггеры пересмотра формулируются как отклонение от пороговых условий, а не как «общее ощущение», что проект буксует. Конверсия упала ниже порога, стоимость часа выросла, сроки сдвинулись больше чем на N недель — каждый из этих сигналов запускает пересчёт модели, а не обсуждение на ретроспективе.
Роли распределяются так: владелец инициативы приносит факт, финансовая функция делает пересчёт модели, портфельный комитет принимает решение. Решение фиксируется в статусе проекта, чтобы по портфелю было видно, какие инициативы прошли ревью, а какие ждут пересмотра. Отчёт PMI о портфельном управлении подчёркивает ту же мысль: опора на измеримые факты вместо интуитивной привлекательности.
Второй слой регламента — устойчивость портфеля к внешним шокам. Обзоры практик 2026 года рекомендуют закладывать не только плановые ревью, но и внеочередные пересмотры при резком изменении макроусловий: скачке ставки, обвале цен на сырьё, уходе ключевого поставщика. Сами условия и триггеры удобно хранить в реестре рисков, откуда они превращаются в задачи с ответственными.
Что сделать на следующей неделе
Первый пересчёт портфеля можно сделать без внедрения новой методологии.
Начните с инвентаризации: по каждой активной инициативе запишите одной строкой, какую именно безубыточность вы считаете (объём, цена, срок, дисконтированный срок) и чему равен порог. Дальше переведите часы команды в деньги по стоимости роли и пересоберите постоянные затраты. Почти в каждом случае порог после этого сдвигается, иногда в полтора раза. Затем назначьте дату пересмотра и триггеры отклонения, зафиксируйте их как цели и статусы в портфеле, чтобы решение принималось по факту, а не по презентации. И последнее: сверьте полученные сроки возврата с пороговой доходностью компании — проект, который окупается, но не дотягивает до hurdle rate, занимает место чужой инициативы.
Всё это не требует нового софта. Требуется честно посмотреть на цифры, которые уже есть в задачах и табелях, и связать их с финансовой моделью. Если модель и трекер живут в одной системе, пересчёт занимает час. Если в разных, первый шаг — свести их вместе.
Частые вопросы
Частые вопросы
Чем точка безубыточности отличается от срока окупаемости?
Точка безубыточности отвечает на вопрос «при каком объёме или цене выручка покрывает затраты». Срок окупаемости — «через сколько месяцев вернутся стартовые вложения». Это разные метрики с разными управленческими выводами.
Как считать безубыточность внутреннего проекта без выручки?
Через измеримую экономию: сокращение часов на процесс, снижение числа дефектов, уменьшение потребности в персонале. Логика Total Economic Impact от Forrester работает как шаблон.
Какую ставку дисконтирования брать в 2026 году?
Ориентир — стоимость капитала компании. Безубыточная инфляция по ОФЗ-ИН даёт нижнюю границу: 4,7% для коротких сроков и 7,0–7,1% для длинных.
Какой срок возврата считается приемлемым?
Ориентир — пороговая доходность компании (hurdle rate), в крупных корпорациях 11–15% IRR. Для внутренних ИТ-инициатив типичный ориентир 12–24 месяца.
Чем точка безубыточности отличается от срока окупаемости?
Точка безубыточности отвечает на вопрос «при каком объёме или цене выручка покрывает затраты». Срок окупаемости — «через сколько месяцев вернутся стартовые вложения». Проект может пройти операционную безубыточность на 22-м клиенте, но вернуть инвестиции только через 31 месяц. Это разные метрики с разными управленческими выводами.
Как считать безубыточность внутреннего проекта, у которого нет выручки?
Через измеримую экономию: сокращение часов на процесс, снижение числа дефектов, уменьшение потребности в персонале. Логика Total Economic Impact от Forrester работает как шаблон: перевести экономию в деньги и сравнить с затратами на внедрение и поддержку.
Какую ставку дисконтирования брать в 2026 году?
Ориентир — стоимость капитала компании. Рыночные оценки безубыточной инфляции по ОФЗ-ИН дают нижнюю границу: 4,7% для коротких сроков и 7,0–7,1% для длинных. Ставка ниже этих значений означает, что вы закладываете в модель отрицательную реальную доходность.
Что делать, если проект прошёл точку безубыточности, а портфель убыточен?
Проверить альтернативные издержки: возможно, ресурсы, занятые этим проектом, приносили бы больше в другой инициативе. Второй вариант — несбалансированная структура портфеля, где прибыльные мелкие проекты не компенсируют убытки крупных.
Нужно ли пересчитывать безубыточность по ходу проекта?
Да, раз в квартал или при срабатывании триггера отклонения. Постоянные затраты растут (новые лицензии, расширение команды), переменные меняются (рост стоимости привлечения клиента), а макрорамка корректирует ставку дисконтирования.
Можно ли сравнивать инициативы разных типов по одному сроку окупаемости?
Корректнее сравнивать инициативы внутри корзин, сгруппированных по риску и горизонту. Исследование о дизайне инновационных портфелей показывает, что ранжирование по одной метрике приводит к субоптимальному набору проектов: короткие вытесняют длинные, а низкорисковые вытесняют прорывные.
Какой срок возврата считается приемлемым?
Универсального ответа нет. Ориентир — пороговая доходность компании (hurdle rate). В крупных корпорациях она составляет 11–15% IRR, и срок возврата должен укладываться в горизонт, при котором эта доходность достижима. Для внутренних ИТ-инициатив типичный ориентир 12–24 месяца, для капиталоёмких проектов горизонт может быть значительно длиннее.